0.4 元 vs 0.19 元每度,136 号文落地一年半光伏行业发生了什么
如果你最近关注过光伏项目的中标公告,一定会被一组数据扎眼:上海 2025 年度增量项目机制电价 0.4155 元/度,甘肃两批竞价结果 0.1954 元/度。前者是后者的两倍多。
同一片天空,同样的光照,光伏为什么差出两倍钱?
答案的钥匙,藏在两份 2025—2026 年的关键政策里:一份是 2025 年 1 月 27 日印发的“136 号文”,一份是 2026 年 7 月 23 日印发的《可再生能源发展“十五五”规划》。两份文件共同改写了行业的底层逻辑。
01 136 号文:新能源电价的“分水岭”
2025 年 1 月 27 日,国家发改委、国家能源局联合印发《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》,业内简称“136 号文”。这份文件的核心动作只有一个:让新能源电价从“政策定”变成“市场定”。
具体做了三件事。
第一,风电、光伏上网电量原则上全部进入电力市场,电价通过市场交易形成。过去十几年新能源项目赖以生存的“固定电价 + 全额收购”模式,被彻底撕开。
第二,建立“新能源可持续发展价格结算机制”作为安全垫。对纳入机制的电量,市场交易均价低于机制电价时给予差价补偿,高于机制电价时返还差额,相当于给项目上了一道“托底保险”。
第三,区分存量与增量,分类施策。2025 年 6 月 1 日成为分水岭:之前投产的叫存量,之后投产的叫增量。
到 2026 年 7 月,全国 31 个省份均完成 2025 至 2026 年度机制电价竞价,从实际运行情况看,国家能源局披露的数据是:2026 年上半年全国新能源综合上网电价(含机制电费)约 0.3 元/度,接近平均燃煤基准价的八成。
平稳是表象,分化才是真相。
02 地方竞价分化:同一片天,两种命运
上海 0.4155 元/度和甘肃 0.1954 元/度的价差,本质上反映的是“负荷 + 消纳 + 外送”三要素的差异。装机只是入场券,能不能卖得出去、卖什么价,才是分水岭。
更让分布式光伏行业紧张的是,“安全垫”正在快速撤出。山东已明确,源网荷储、绿电直连等新能源就近消纳项目,以及一般工商业光伏、大型工商业分布式光伏、2026 年 6 月 1 日以后投产的户用非自然人光伏,都不再纳入机制电价执行范围。河南、广西、江西、安徽等省区也先后发文,将新建工商业分布式光伏剔除出机制电价。
智汇光伏创始人王淑娟披露的数据更让行业倒吸一口气:在 2025 至 2026 年机制电价竞价中,全国约 25.12 万个出清项目里分布式光伏接近 25 万个,但规模仅占总出清规模的约 9%,电量占比仅 7%。分布式光伏在竞价中处于结构性劣势。
BNEF 估算 2025 至 2026 年度中标光伏装机约 1.01 亿千瓦,仅占全部光伏项目装机约 20%。剩下 80% 的光伏项目,需要直接承受市场价格的波动。
03 装机断崖:66% 下滑背后的真相
国家能源局数据,2026 年上半年全国光伏新增并网 7177 万千瓦,同比下降约 66%。其中分布式光伏 4222 万千瓦。
下滑的原因,136 号文至少贡献了两条。
第一条,取消强制配储。文件明确“不得将配置储能作为新建新能源项目核准(备案)、并网、上网等前置条件”。这意味着过去几年支撑储能行业高速增长的“政策强配”模式终结。中国化学与物理电源行业协会储能应用分会秘书长刘勇在采访中的判断是:“对于光伏项目,配储缺乏主动性,原计划马上开工的储能项目,因取消配储,多数项目将延迟开工,观望是否有支持新型储能的政策出台。”
第二条,新能源项目收益不确定性显著增加。光伏出力集中在午间,午间电力供应大幅增加、价格明显降低,晚高峰电价较高时段又几乎没有发电出力。全面参与市场后,实际结算电价会被实时市场曲线压低。BNEF 估算,光伏的实际市场电价比机制电价平均低 0.127 元/度。
对储能行业而言,“强制配储”到“按需配置”是必经之路,但短期阵痛难免。多家储能企业对界面新闻表达过类似观点:大储项目可能在短期内受到冲击,但长期看,政策利好工商业储能、用户侧储能的发展。从政策驱动转向市场驱动,从价格驱动转向价值驱动,是这场转轨的关键词。
04 “十五五”规划:35 亿千瓦目标与新格局
如果说 136 号文是“分水岭”,2026 年 7 月 23 日印发的《可再生能源发展“十五五”规划》就是“路线图”。
规划明确:到 2030 年,我国可再生能源发电总装机达到 35 亿千瓦左右,风电和太阳能发电总装机达到 28 亿千瓦以上。分布式光伏方面,“十五五”时期全国分布式新能源新增装机 3 亿千瓦以上。新能源要从“装机主体”逐步成为“承担电力供应责任的主体电源”。
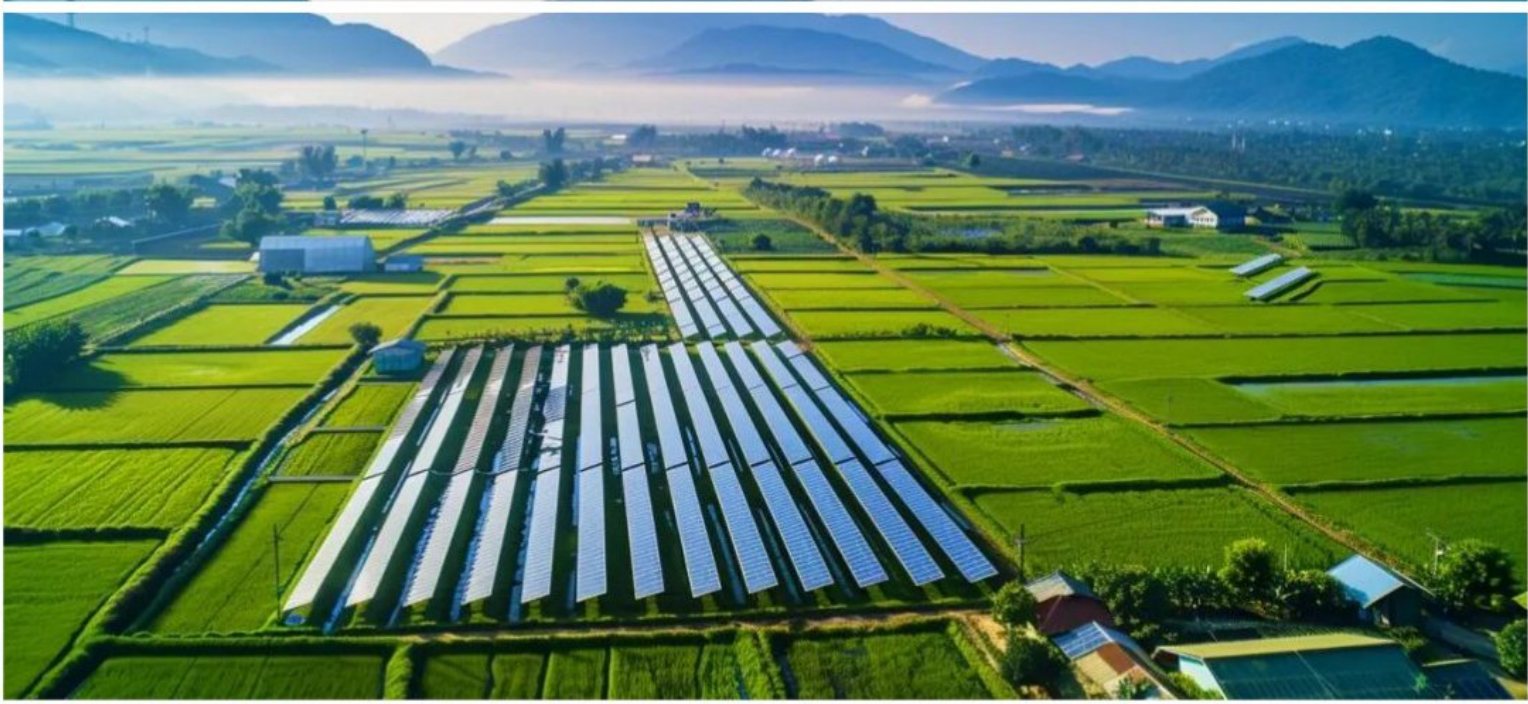
规划同时给出了市场化路径:大基地整体参与电力市场交易(沙戈荒风光基地推行一体化打包交易)、支持新能源项目联合报价(利用日内风光互补平抑出力波动)、多年期绿电交易常态化。2025 年多年期绿电协议成交量达 600 亿千瓦时,首次实现大湾区用户用上内蒙古绿电、长三角用户引入广西绿电。
国家能源局在 2026 年 7 月 30 日的解读中,将“十五五”时期概括为“新能源全面入市的第一个五年期”。2025 至 2026 年的 136 号文只是序章,真正的市场化大考还在后面。
05 投资逻辑重构:从赌政策到赌消纳
136 号文之前,光伏项目的投资逻辑很简单:找屋顶、签合同、铺组件、收电费。固定电价、收益可算、风险可控。
136 号文之后,这套算式全部作废。投资逻辑正在从“赌政策”切换到“赌消纳”。第一层,抢机制电价:1.01 亿千瓦中标量仅占全部 20%,拿到机制电价等于锁定基础收益。第二层,抢绿电需求:机制电价只是下限,真正决定盈利上限的是绿电溢价,多年期绿电协议、PPA、绿电直连都是把“卖电”变成“卖绿色价值”的工具。第三层,抢消纳通道:外送通道、本地负荷、储能调峰、虚拟电厂聚合不再是可选项,而是必选项。
收益模型也彻底变了。过去算“电费 = 发电量 × 固定电价”。现在要算“电费 = 机制电量 × 机制电价 + 市场化电量 × 现货均价 + 绿电电量 × 绿电溢价 − 储能/聚合成本”。发电量只是其中一个变量,电价波动、绿电溢价、消纳成本每一个都可能成为利润黑洞。
06 写在最后
光伏行业没有死,但游戏规则彻底变了。
从“找屋顶”到“找买家”,从“赌并网”到“赌电价”,从“算电费”到“算综合收益”。每一个环节都在重新洗牌。
2025 至 2026 年的两份关键文件(136 号文 +“十五五”规划)共同划定了新阶段的起跑线。下一个五年,谁能在市场化中活下来,谁能在绿电需求中找到长期买家,谁能把消纳通道跑通,谁就是赢家。
留给光伏行业的,只剩真本事。